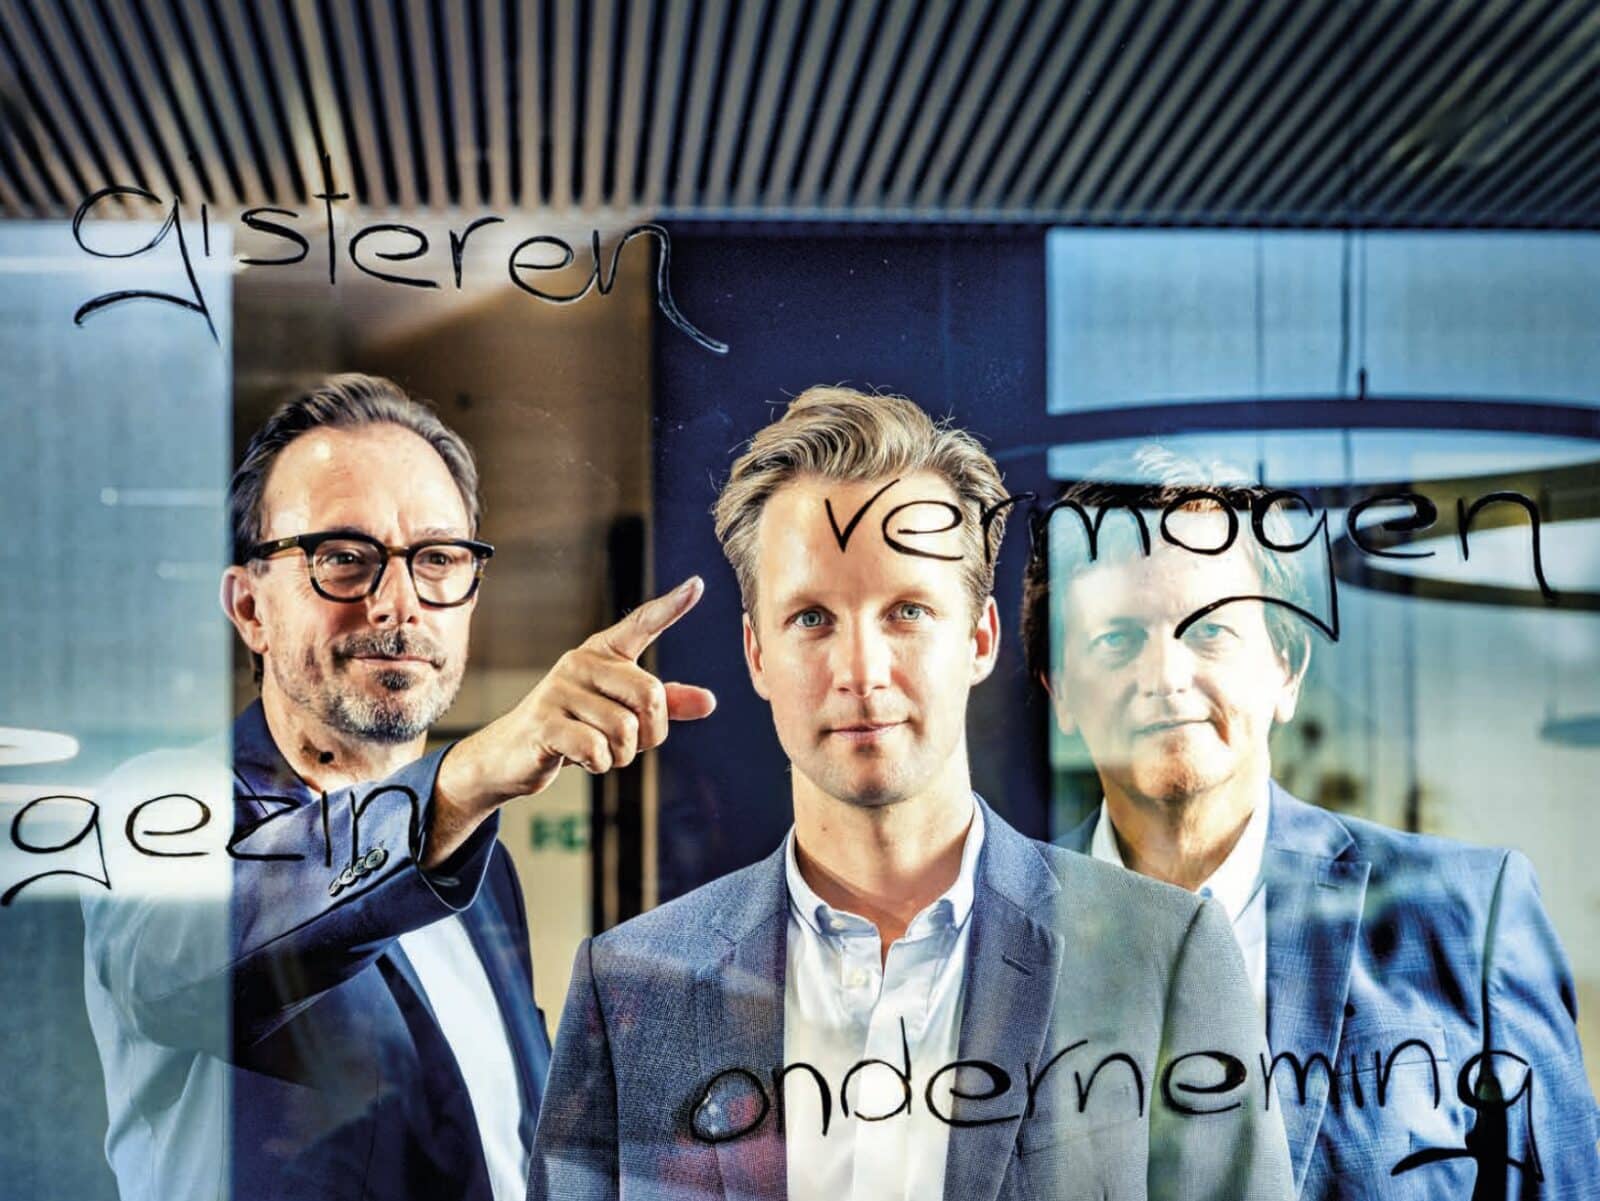
Recent ontvingen we de kans om ons impactvolle onderzoek naar successie- en vermogensplanning onder Limburgse ondernemers nog eens volop onder de aandacht te brengen. Onze mede-oprichter Kobe Veyfeyken mocht namelijk mee het woord voeren in de Limburgse editie van UNIZO Magazine. We delen hieronder graag het integrale artikel met u.
Als ondernemer kent u uw klanten, u weet welke facturen nog betaald moeten worden en waar de belangrijke documenten staan. Maar weet iemand anders dat ook als u morgen plots uitvalt? Uit een onderzoek van UNIZO Limburg, UHasselt en Helder eerder dit jaar blijkt dat bijna drie op vier Limburgse ondernemers geen concreet pensioen- of vermogensopbouwplan hebben. Zes op tien namen nog geen maatregelen om hun onderneming te beschermen bij langdurige ziekte, onbekwaamheid of overlijden. Die cijfers draaien allemaal om één vraag: als er gisteren iets met u was gebeurd, was alles dan geregeld zoals u het zelf wilde?
Bart Lodewyckx, gedelegeerd bestuurder van UNIZO Limburg, ziet in zijn dagelijkse contacten met ondernemers zowel succesverhalen als drama’s. “De cijfers waren nog erger dan ik dacht. Bij een ongeval of overlijden valt op hoe vaak er niets geregeld is.”
Ook Patrick Buteneers, belangenbehartiger bij UNIZO Limburg, ziet een duidelijke kloof tussen weten en doen. “73% van de bevraagde ondernemers heeft geen uitgewerkt pensioen- of vermogensopbouwplan, 64% legt de verdeling van het vermogen niet juridisch vast en 77% heeft geen duidelijk zicht op mogelijke successiekosten.”
Uw onderneming is niet uw pensioen
“Ondernemers gaan er vaak van uit dat hun bedrijf later een bepaald bedrag zal opleveren”, zegt Bart. “Maar misschien is het niet verkoopbaar of ligt de marktwaarde veel lager dan verwacht. Als u daarnaast niets hebt opgebouwd, hebt u een probleem.”
Kobe Veyfeyken, oprichter en mede-eigenaar van financieel adviesbureau Helder, gaat nog een stap verder. “In onze pensioenplanning rekenen we de waarde van de onderneming bewust niet mee. Die is te onzeker en kan sterk veranderen. U moet privévermogen opbouwen om later uw levensstandaard te kunnen behouden.”
Kosten voor een auto, restaurantbezoeken of verzekeringen lopen vandaag misschien via de vennootschap. Na uw actieve loopbaan betaalt u ze mogelijk privé. “Zodra we daar concrete bedragen op kleven, merken we vaak dat ondernemers veel meer nodig hebben dan ze zelf dachten”, zegt Kobe.
Wie beslist als u het niet meer kunt?
Vermogensplanning gaat over veel meer dan pensioen.
- Wat gebeurt er met uw bedrijf bij ziekte?
- Wie heeft toegang tot belangrijke documenten?
- Wie kan betalingen uitvoeren?
- En wat met digitale accounts, volmachten of verzekeringspolissen?
Patrick pleit voor een soort ‘paspoort van de onderneming’: één overzicht met cruciale documenten, bevoegdheden en toegangen. “Als alles alleen in het hoofd van de ondernemer zit, ontstaat er bij uitval meteen een probleem.”
Ook bij meerdere aandeelhouders of in nieuw samengestelde gezinnen kan niets regelen grote gevolgen hebben. Kobe: “Als een ondernemer overlijdt, moet duidelijk zijn wie aandelen kan overnemen, tegen welke waarde en hoe dat gefinancierd wordt. In familiale bedrijven wilt u vermijden dat kinderen na een overlijden plots beslissingen moeten nemen die u vooraf had kunnen regelen.”

Dek het wat-als-scenario af
De oplossing? Start met overzicht:
- Waar zit uw vermogen?
- Wat staat er in uw huwelijkscontract of testament?
- Is er een zorgvolmacht?
- Wat gebeurt er met uw onderneming als u tijdelijk of definitief uitvalt?
“Maak er een jaarlijkse routine van”, adviseert Patrick. Bijvoorbeeld bij het afsluiten van de jaarrekening of tijdens een gesprek met uw boekhouder. Kobe vult aan: “En vertrek vanuit uw doelen. Wanneer wilt u stoppen met werken? Welke levensstandaard wilt u behouden? Wat wilt u voor uw gezin regelen? En dek vooral het wat-als-scenario af.”
Want wachten heeft een prijs. Bart merkt dat ondernemers vaak pas na hun vijftigste schakelen. “Dan kunt u nog altijd beginnen, maar het bedrag dat u in een veel kortere periode moet opbouwen, wordt natuurlijk een stuk groter.”
De boodschap van de drie experts, tot slot, is dezelfde: vermogensplanning is niet alleen voor rijke ondernemers of voor wie bijna met pensioen gaat. Regel vandaag wat u geregeld had willen hebben als er gisteren iets was gebeurd.
Wilt u graag weten hoe u er vandaag voor staat?
Neem contact met ons op voor een eerste verkennend gesprek. Met een open blik brengen we uw situatie in kaart en geven we u helder inzicht in de stappen die vandaag al het verschil kunnen maken.